





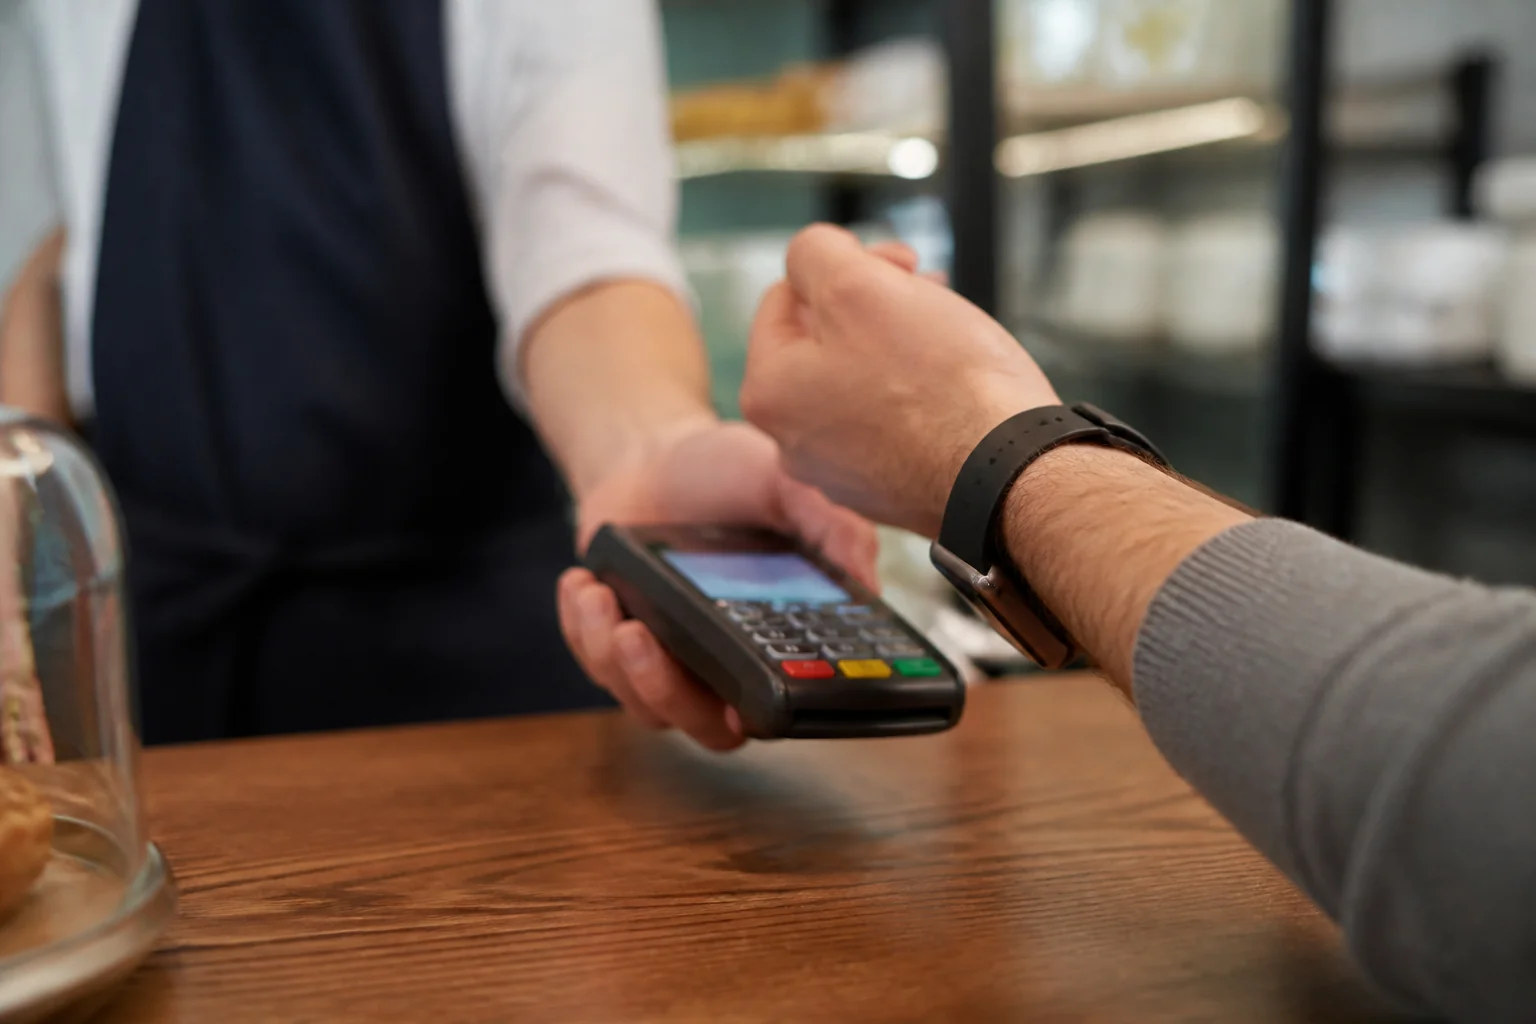
Płatności zbliżeniowe smartfonem i smartwatchem w Polsce są dziś proste, szybkie i powszechnie akceptowane. W praktyce wystarczy dodać kartę do portfela mobilnego, włączyć blokadę ekranu i przyłożyć urządzenie do terminala tak jak zwykłą kartę. Najważniejsze jest jednak nie samo uruchomienie usługi, ale wybór rozwiązania zgodnego z Twoim bankiem, telefonem i zegarkiem.
- 1. Jak płacić smartfonem i smartwatchem w praktyce?
- 2. Jakie warunki trzeba spełnić, żeby uruchomić płatności zbliżeniowe?
- 3. Jak dodać kartę do telefonu lub zegarka?
- 3.1. Jak skonfigurować płatności na iPhonie i Apple Watchu?
- 3.2. Jak skonfigurować płatności na Androidzie?
- 3.3. Jak uruchomić płatności na smartwatchu z innych ekosystemów?
- 4. Które systemy płatności mobilnych są najpopularniejsze w Polsce?
- 5. Czy płatności smartfonem i smartwatchem są bezpieczne?
- 6. Gdzie można płacić zbliżeniowo telefonem lub zegarkiem?
- 7. Jakie problemy pojawiają się najczęściej i jak je rozwiązać?
- 7.1. Dlaczego terminal nie widzi telefonu lub zegarka?
- 7.2. Dlaczego nie można dodać karty?
- 7.3. Co zrobić po zgubieniu telefonu lub zegarka?
- 8. Czy lepiej płacić smartfonem czy smartwatchem?
- 9. Jak podejść do wyboru najlepszego rozwiązania?
- 10. Podsumowanie
- 11. Źródła
- 12. Podsumowanie artykułu
- 13. Najczęściej zadawane pytania - FAQ
To rozwiązanie sprawdza się szczególnie wtedy, gdy wychodzisz z domu bez portfela, biegniesz na szybkie zakupy albo chcesz zapłacić wygodnie w komunikacji, sklepie czy restauracji. W Polsce infrastruktura do płatności bezstykowych jest bardzo rozwinięta, dlatego problemem zwykle nie jest dostępność terminala, lecz poprawna konfiguracja urządzenia i aplikacji. Poniżej wyjaśniam, jak to zrobić, na co uważać i czym różnią się najpopularniejsze systemy płatności mobilnych.
Jak płacić smartfonem i smartwatchem w praktyce?
Aby płacić telefonem lub zegarkiem, potrzebujesz trzech elementów: urządzenia z modułem NFC, aktywnej usługi płatności mobilnych oraz karty dodanej do kompatybilnego portfela cyfrowego. Sam terminal płatniczy po stronie sklepu działa zwykle tak samo jak przy płatności kartą zbliżeniową.
W praktyce proces wygląda podobnie niezależnie od systemu. Najpierw odblokowujesz urządzenie lub aktywujesz portfel, a potem zbliżasz telefon albo smartwatch do terminala. Jeśli transakcja przebiegnie prawidłowo, terminal wyświetli potwierdzenie, a urządzenie często dodatkowo zawibruje lub pokaże komunikat o zapłacie.
Jakie warunki trzeba spełnić, żeby uruchomić płatności zbliżeniowe?
Najczęściej wystarczy spełnić kilka podstawowych wymogów technicznych i formalnych. Dobra wiadomość jest taka, że większość nowych smartfonów i zegarków sprzedawanych w Polsce już je spełnia, ale przed konfiguracją warto to sprawdzić, aby uniknąć frustracji.
- Telefon lub zegarek z NFC – bez tego płatność zbliżeniowa w sklepie nie zadziała.
- Aktualny system operacyjny – Android, iOS lub system zegarka muszą obsługiwać odpowiedni portfel.
- Konto w banku i karta płatnicza – najlepiej wcześniej sprawdzić, czy bank wspiera dany system.
- Włączona blokada ekranu – PIN, wzór, hasło, odcisk palca lub Face ID są zwykle obowiązkowe.
- Aplikacja lub portfel cyfrowy – np. Apple Pay, Google Pay, Garmin Pay, Xiaomi Pay czy rozwiązanie bankowe.
Kluczowa informacja: samo posiadanie karty i telefonu z NFC nie wystarczy. Płatności zbliżeniowe działają dopiero po dodaniu karty do obsługiwanego portfela mobilnego i przejściu weryfikacji wymaganej przez bank.
Jak dodać kartę do telefonu lub zegarka?
Proces dodawania karty jest zwykle intuicyjny, ale różni się w zależności od ekosystemu. Bank może poprosić o dodatkowe potwierdzenie w aplikacji mobilnej, kod SMS lub kontakt z infolinią. To element zabezpieczeń, a nie błąd systemu.
Jak skonfigurować płatności na iPhonie i Apple Watchu?
Na urządzeniach Apple korzysta się z Apple Pay. W iPhonie wchodzisz do aplikacji Portfel, wybierasz dodanie karty, skanujesz ją albo wpisujesz dane ręcznie i potwierdzasz aktywację zgodnie z instrukcją banku. Na Apple Watch karta może być dodana bezpośrednio z poziomu aplikacji Watch na iPhonie.
Po konfiguracji płatność telefonem najczęściej uruchamiasz przez dwukrotne naciśnięcie przycisku bocznego i autoryzację Face ID, Touch ID lub kodem. W Apple Watchu również zwykle używa się przycisku bocznego, a sam zegarek musi wcześniej rozpoznać, że jest założony na nadgarstku.
Jak skonfigurować płatności na Androidzie?
Na telefonach z Androidem najczęściej używa się Google Pay albo rozwiązania dostarczanego przez bank. W aplikacji Google Wallet lub odpowiedniej aplikacji bankowej dodajesz kartę, akceptujesz warunki i przechodzisz weryfikację. W wielu przypadkach po prostu odblokowujesz telefon i zbliżasz go do terminala.
Warto też sprawdzić ustawienia NFC oraz domyślnej aplikacji do płatności. Jeśli masz kilka portfeli lub aplikacji bankowych, system może wymagać wskazania tej, która ma obsługiwać transakcje zbliżeniowe domyślnie.
Jak uruchomić płatności na smartwatchu z innych ekosystemów?
W zegarkach innych marek konfiguracja zależy od producenta i partnerów bankowych. Garmin korzysta z Garmin Pay, część urządzeń Xiaomi obsługuje Xiaomi Pay, a niektóre zegarki z Wear OS współpracują z Google Wallet. Zasada jest jednak podobna: dodajesz kartę przez aplikację towarzyszącą na telefonie, ustawiasz kod zegarka i aktywujesz portfel.
Przed zakupem smartwatcha warto sprawdzić nie tylko to, czy ma NFC, ale też czy konkretny model obsługuje płatności w Polsce i czy współpracuje z Twoim bankiem. Samo oznaczenie NFC nie daje jeszcze gwarancji, że zapłacisz nim w sklepie.
Które systemy płatności mobilnych są najpopularniejsze w Polsce?
Wybór systemu zależy głównie od urządzenia i banku. Nie każdy użytkownik ma pełną dowolność, bo iPhone praktycznie kieruje do Apple Pay, a część zegarków wymaga konkretnego portfela producenta. Dlatego przed konfiguracją najlepiej patrzeć nie na reklamy, ale na kompatybilność.
Poniższe zestawienie pokazuje najważniejsze różnice. To ułatwia decyzję, zwłaszcza jeśli zastanawiasz się nad zakupem zegarka albo zmianą telefonu pod kątem wygodnych płatności.
| System | Na jakich urządzeniach działa? | Co jest potrzebne? | Na co uważać? |
|---|---|---|---|
| Apple Pay | iPhone, Apple Watch | Karta w Portfelu Apple, zgodny bank, blokada urządzenia | Działa tylko w ekosystemie Apple |
| Google Pay / Google Wallet | Telefony z Androidem, część zegarków Wear OS | Konto Google, zgodna karta, aktywne NFC | Nie wszystkie zegarki z Androidem wspierają płatności |
| Garmin Pay | Wybrane zegarki Garmin | Zgodny model zegarka, aplikacja Garmin Connect, wspierany bank | Wsparcie zależy od modelu i banku |
| Xiaomi Pay | Wybrane urządzenia Xiaomi | Kompatybilne urządzenie i wspierana karta | Obsługa w Polsce jest ograniczona do wybranych partnerów |
| Portfele bankowe | Wybrane telefony z Androidem | Aplikacja banku, aktywna usługa płatnicza | Zakres funkcji bywa węższy niż w globalnych portfelach |
Czy płatności smartfonem i smartwatchem są bezpieczne?
Co do zasady tak, a w wielu sytuacjach są nawet bezpieczniejsze niż fizyczna karta. Dane karty nie są zwykle przekazywane sprzedawcy wprost, ponieważ systemy mobilne wykorzystują tokenizację, czyli zastąpienie numeru karty unikalnym cyfrowym odpowiednikiem. Dzięki temu ryzyko przechwycenia danych jest mniejsze.
Bezpieczeństwo zależy jednak także od Twoich nawyków. Jeśli nie masz blokady ekranu, ignorujesz aktualizacje systemu albo instalujesz aplikacje z niepewnych źródeł, osłabiasz ochronę. W praktyce najlepiej traktować telefon i zegarek jak cyfrowy portfel, a nie jak zwykły gadżet.
- Ustaw silną blokadę urządzenia – najlepiej biometrię i kod zapasowy.
- Włącz lokalizowanie urządzenia – przydaje się po zgubieniu telefonu lub zegarka.
- Aktualizuj system i aplikacje – poprawki bezpieczeństwa mają realne znaczenie.
- Usuń kartę zdalnie po utracie urządzenia – można to zrobić przez konto producenta lub kontakt z bankiem.
- Nie udostępniaj urządzenia bez kontroli – szczególnie odblokowanego telefonu.
Głos eksperta: Płatność telefonem lub zegarkiem nie polega na „przesłaniu karty” do terminala. W nowoczesnych portfelach mobilnych używany jest token, czyli bezpieczny identyfikator przypisany do urządzenia. Z perspektywy użytkownika najważniejsze są trzy rzeczy: zgodność banku z portfelem, aktywna blokada ekranu i szybka reakcja po zgubieniu urządzenia. Jeśli te elementy są dopilnowane, płatności mobilne są wygodne i bardzo dobrze zabezpieczone.
Gdzie można płacić zbliżeniowo telefonem lub zegarkiem?
W Polsce zapłacisz w ten sposób praktycznie wszędzie tam, gdzie terminal przyjmuje płatności zbliżeniowe kartą. Dotyczy to sklepów spożywczych, stacji paliw, restauracji, punktów usługowych czy wielu automatów. W codziennym użyciu ograniczeniem jest raczej dane urządzenie niż sam rynek akceptacji.
Warto pamiętać, że niektóre usługi mobilne działają również online i w aplikacjach. Wtedy smartfon lub smartwatch nie służy do zbliżenia do terminala, lecz do szybkiej autoryzacji płatności zapisanym wcześniej portfelem.
Jakie problemy pojawiają się najczęściej i jak je rozwiązać?
Najwięcej trudności pojawia się na etapie pierwszej konfiguracji albo po zmianie telefonu, aktualizacji systemu czy wymianie karty. Część usterek wygląda groźnie, ale zwykle ma proste wyjaśnienie i nie wymaga wizyty w banku.
Dlaczego terminal nie widzi telefonu lub zegarka?
Najczęstszą przyczyną jest wyłączone NFC, brak odblokowania urządzenia albo ustawienie niewłaściwej aplikacji jako domyślnej do płatności. W zegarkach problemem bywa też brak aktywnego kodu zabezpieczającego albo zdjęcie urządzenia z nadgarstka wcześniej niż zwykle.
Dlaczego nie można dodać karty?
Powodem może być brak wsparcia banku dla danego portfela, ograniczenia konkretnej karty albo konieczność dodatkowej weryfikacji. Czasem bank wymaga aktualizacji aplikacji mobilnej, potwierdzenia tożsamości lub aktywnej zgody na usługi zdalne.
Co zrobić po zgubieniu telefonu lub zegarka?
Najpierw zablokuj lub zlokalizuj urządzenie zdalnie, a potem usuń karty z portfela cyfrowego. Jeśli nie masz pewności, czy dane są bezpieczne, skontaktuj się z bankiem i rozważ czasową blokadę karty. Szybka reakcja jest ważniejsza niż samo miejsce, w którym doszło do utraty urządzenia.
Czy lepiej płacić smartfonem czy smartwatchem?
To zależy od stylu korzystania. Smartfon daje większą uniwersalność, bo służy także do zakupów online, zarządzania kartami i potwierdzania operacji w banku. Smartwatch wygrywa wygodą w ruchu: podczas biegania, na spacerze, w komunikacji miejskiej czy wtedy, gdy nie chcesz wyciągać telefonu z kieszeni.
Jeśli wahasz się między jednym a drugim rozwiązaniem, spójrz przede wszystkim na codzienne scenariusze, a nie tylko na cenę urządzenia. W wielu przypadkach najlepszy efekt daje połączenie obu opcji.
Porównanie poniżej pomaga ocenić, które rozwiązanie będzie praktyczniejsze w Twojej sytuacji. Różnice nie dotyczą samego bezpieczeństwa, lecz wygody i dostępności funkcji.
| Kryterium | Smartfon | Smartwatch |
|---|---|---|
| Wygoda na co dzień | Bardzo wysoka, jeśli telefon i tak masz pod ręką | Bardzo wysoka, szczególnie przy krótkich zakupach i w ruchu |
| Łatwość konfiguracji | Zwykle prostsza | Często wymaga aplikacji towarzyszącej i zgodnego modelu |
| Zakupy online i w aplikacjach | Tak | Najczęściej nie jako główne urządzenie |
| Wygoda przy sporcie | Niższa | Wyższa |
| Dostępność usług | Szersza | Bardziej zależna od modelu i banku |
Jak podejść do wyboru najlepszego rozwiązania?
Jeśli używasz iPhone’a, najbardziej naturalnym wyborem będzie Apple Pay. Jeśli masz telefon z Androidem, zwykle warto zacząć od Google Wallet lub rozwiązania bankowego, ale wcześniej sprawdzić listę wspieranych kart. Przy smartwatchach decyzja powinna zaczynać się od pytania, czy konkretny model naprawdę obsługuje płatności w Polsce.
Z perspektywy użytkownika najważniejsza nie jest liczba reklamowanych funkcji, lecz kompatybilność i niezawodność. Dobrze skonfigurowane płatności mobilne realnie skracają czas przy kasie, zmniejszają potrzebę noszenia portfela i ułatwiają codzienne zakupy.
Podsumowanie
Płacenie smartfonem i smartwatchem w Polsce jest dziś rozwiązaniem dojrzałym, wygodnym i szeroko dostępnym. W większości przypadków wystarczy urządzenie z NFC, zgodny portfel cyfrowy i karta wspierana przez bank, aby korzystać z płatności niemal wszędzie tam, gdzie działa karta zbliżeniowa.
Przed uruchomieniem usługi warto jednak sprawdzić zgodność telefonu, zegarka i banku oraz zadbać o podstawowe zabezpieczenia. To właśnie poprawna konfiguracja i bezpieczeństwo urządzenia decydują o tym, czy płatności mobilne będą naprawdę bezproblemowe.
Sprawdź najpopularniejsze telefony komórkowe w 2026 roku:
Źródła
- https://www.visa.pl/pay-with-visa/featured-technologies/contactless-payments.html
- https://www.mastercard.pl/pl-pl/klienci-indywidualni/cechy-i-korzysci/platnosci-zblizeniowe.html
- https://support.apple.com/pl-pl/wallet
- https://support.google.com/wallet/
- https://www.garmin.com/pl-PL/garminpay/banks/
- https://www.zbp.pl/
Podsumowanie artykułu
- Do płatności zbliżeniowych potrzebujesz zgodnego urządzenia i portfela mobilnego. Sam telefon z NFC nie wystarczy, jeśli karta nie została dodana do Apple Pay, Google Wallet lub innego wspieranego systemu. Kluczowa jest też zgodność z bankiem i aktywna blokada ekranu.
- W Polsce zapłacisz smartfonem lub smartwatchem w większości miejsc z terminalem zbliżeniowym. Rynek akceptacji jest bardzo rozwinięty, więc problemem rzadko bywa sam terminal. Częściej przeszkodą okazuje się błędna konfiguracja aplikacji, wyłączone NFC albo brak wsparcia dla danego zegarka.
- Płatności mobilne są bezpieczne, jeśli odpowiednio chronisz urządzenie. Systemy korzystają z tokenizacji i nie przekazują sprzedawcy pełnych danych karty. Nadal jednak warto aktualizować system, używać biometrii i szybko usuwać kartę z portfela po utracie telefonu lub zegarka.