





Karta prepaid to przedpłacona karta płatnicza, z której można korzystać tylko do wysokości wcześniej zasilonej kwoty. W praktyce działa podobnie do zwykłej karty debetowej, ale nie jest powiązana z klasycznym rachunkiem osobistym i nie pozwala wydać więcej, niż znajduje się na karcie. To rozwiązanie przydaje się przy zakupach internetowych, kontrolowaniu wydatków, wyjazdach oraz przekazywaniu pieniędzy dzieciom lub pracownikom.
- 1. Jak działa karta prepaid?
- 2. Czym karta prepaid różni się od debetowej i kredytowej?
- 3. W jakich sytuacjach karta prepaid ma największy sens?
- 4. Jakie są zalety i ograniczenia karty prepaid?
- 5. Na jakie opłaty i warunki warto zwrócić uwagę?
- 6. Czy karta prepaid jest bezpieczna?
- 7. Jak wybrać kartę prepaid, żeby nie przepłacić?
- 8. Co warto zapamiętać o karcie prepaid?
- 9. Źródła
- 10. Podsumowanie artykułu
- 11. Najczęściej zadawane pytania - FAQ
Choć karta prepaid kojarzy się głównie z wygodą płatności, warto spojrzeć na nią szerzej: jako narzędzie ograniczające ryzyko finansowe. Właśnie dlatego bywa wybierana przez osoby, które nie chcą podawać danych głównej karty w sieci, szukają prostego sposobu na budżetowanie albo potrzebują bezpiecznej formy udostępnienia środków innej osobie. Poniżej wyjaśniam, jak działa karta prepaid, czym różni się od innych kart i kiedy rzeczywiście ma sens.
Jak działa karta prepaid?
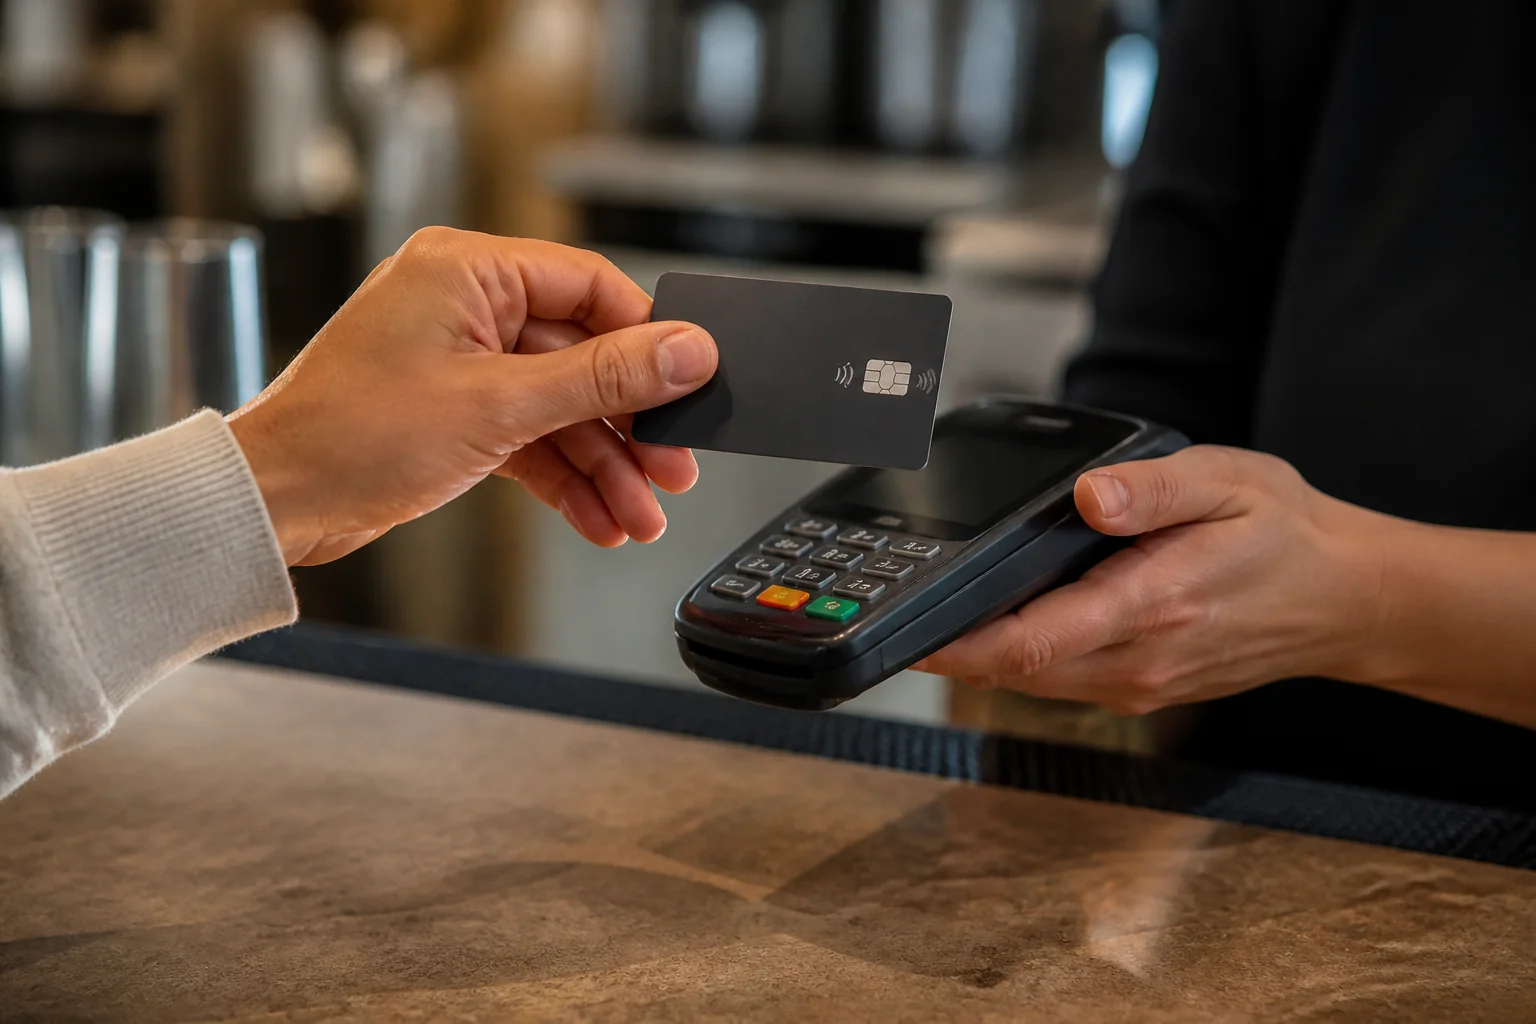
Karta prepaid wymaga wcześniejszego doładowania środków. Najpierw zasilasz kartę określoną kwotą, a dopiero potem możesz płacić nią w sklepach stacjonarnych, internecie lub wypłacać gotówkę, jeśli dana karta daje taką możliwość. Każda transakcja pomniejsza dostępne saldo.
Najważniejsza cecha tego rozwiązania polega na tym, że karta nie korzysta z debetu ani limitu kredytowego. Jeżeli na karcie jest 100 zł, wydasz maksymalnie 100 zł plus ewentualne opłaty przewidziane przez wydawcę. Dzięki temu łatwiej kontrolować budżet i ograniczyć skutki ewentualnego nieuprawnionego użycia karty.
Czym karta prepaid różni się od debetowej i kredytowej?
Na pierwszy rzut oka wszystkie karty płatnicze wyglądają podobnie, ale ich mechanizm działania jest inny. Dla użytkownika najważniejsze są trzy kwestie: źródło pieniędzy, możliwość zadłużenia i poziom kontroli nad wydatkami.
Poniższe porównanie pokazuje, kiedy karta prepaid jest praktyczniejsza od innych rozwiązań, a kiedy jej funkcjonalność może być zbyt ograniczona.
| Rodzaj karty | Skąd pochodzą środki? | Czy można wydać więcej niż saldo? | Typowe zastosowanie |
|---|---|---|---|
| Karta prepaid | Z wcześniej wpłaconych środków | Nie | Kontrola budżetu, zakupy online, karta dla dziecka lub pracownika |
| Karta debetowa | Z rachunku bankowego | Zwykle nie, chyba że rachunek ma debet | Codzienne płatności powiązane z kontem osobistym |
| Karta kredytowa | Z limitu przyznanego przez bank | Tak, do wysokości limitu | Zakupy z odroczoną spłatą, rezerwacje, budowanie historii kredytowej |
W jakich sytuacjach karta prepaid ma największy sens?
Karta prepaid sprawdza się wtedy, gdy priorytetem jest ograniczenie ryzyka i lepsza kontrola pieniędzy. To rozwiązanie nie zawsze zastąpi konto osobiste, ale w konkretnych sytuacjach bywa po prostu wygodniejsze.
- Zakupy internetowe: na kartę można przelać tylko tyle, ile chcesz przeznaczyć na konkretny zakup.
- Budżet dla dziecka lub nastolatka: łatwiej ustalić limit wydatków i uczyć zarządzania pieniędzmi.
- Wyjazd zagraniczny: ograniczasz środki dostępne na karcie, co zmniejsza skutki kradzieży lub zgubienia.
- Wydatki firmowe: firma może przekazać pracownikowi określoną kwotę na delegację czy zakupy służbowe.
- Oddzielenie pieniędzy na konkretny cel: np. miesięczny budżet na paliwo, jedzenie lub rozrywkę.
Kluczowa informacja: karta prepaid nie daje dostępu do całych oszczędności ani środków na koncie osobistym. Jeśli trafi w niepowołane ręce, ryzyko zwykle ogranicza się do kwoty, którą wcześniej na nią wpłacono.
Jakie są zalety i ograniczenia karty prepaid?
Karta prepaid nie jest produktem uniwersalnym. Dla jednych będzie bardzo praktyczna, dla innych okaże się zbyt uproszczona. Dlatego przed wyborem warto spojrzeć nie tylko na wygodę, ale też na opłaty, zakres funkcji i sposób doładowania.
Najczęstsze korzyści i ograniczenia dobrze widać w prostym zestawieniu.
| Zalety | Ograniczenia |
|---|---|
| Pełna kontrola nad limitem wydatków | Konieczność wcześniejszego zasilenia karty |
| Mniejsze ryzyko utraty dużej kwoty przy kradzieży danych | Nie każda karta działa we wszystkich usługach i rezerwacjach |
| Możliwość używania bez tradycyjnego konta osobistego | Mogą pojawić się opłaty za wydanie, obsługę, wypłatę gotówki lub przewalutowanie |
| Wygodne narzędzie do przekazywania środków | Funkcjonalność bywa węższa niż przy zwykłej karcie debetowej |
Na jakie opłaty i warunki warto zwrócić uwagę?
Przed wyborem karty prepaid warto sprawdzić tabelę opłat i prowizji oraz regulamin wydawcy. To ważne, bo sama idea karty jest prosta, ale koszty mogą się wyraźnie różnić w zależności od instytucji finansowej lub operatora płatniczego.
Najczęściej znaczenie mają: opłata za wydanie karty, miesięczna opłata za obsługę, koszt doładowania, wypłaty z bankomatu, przewalutowania oraz ewentualna opłata za brak aktywności. W praktyce tania karta prepaid to nie zawsze ta bez opłaty startowej, lecz taka, która pasuje do sposobu korzystania.
Czy karta prepaid jest bezpieczna?
Pod względem ograniczenia ryzyka wydatkowego karta prepaid wypada korzystnie. Jeżeli używasz jej do zakupów online i trzymasz na niej niewielką kwotę, potencjalna strata zwykle będzie niższa niż przy korzystaniu z głównej karty podpiętej do rachunku z większym saldem.
Nie oznacza to jednak pełnej odporności na oszustwa. Nadal trzeba dbać o podstawowe zasady bezpieczeństwa: nie podawać danych karty poza zaufanymi serwisami, włączać powiadomienia o transakcjach, korzystać z silnych zabezpieczeń telefonu i natychmiast zastrzec kartę po zgubieniu. Warto też sprawdzić, czy wydawca oferuje możliwość czasowego blokowania karty w aplikacji.
Głos eksperta: Karta prepaid jest rozsądnym wyborem wtedy, gdy chcesz świadomie ograniczyć dostęp do pieniędzy, a nie wtedy, gdy szukasz pełnej funkcjonalności konta osobistego. W praktyce najlepiej sprawdza się jako narzędzie pomocnicze: do zakupów internetowych, dla dziecka, na wyjazd albo do wydatków firmowych. Z perspektywy bezpieczeństwa jej siłą nie jest „lepsza technologia”, lecz prosty mechanizm: na karcie trzymasz tylko tyle, ile rzeczywiście chcesz wydać.
Jak wybrać kartę prepaid, żeby nie przepłacić?
Najlepiej zacząć od odpowiedzi na pytanie, do czego karta ma służyć. Innej oferty potrzebuje rodzic szukający karty dla nastolatka, innej osoba płacąca sporadycznie w internecie, a jeszcze innej firma finansująca wydatki pracownika.
- Sprawdź sposób zasilania: przelew, BLIK, gotówka, aplikacja.
- Porównaj opłaty stałe i jednorazowe: szczególnie za wydanie, użytkowanie i bankomaty.
- Zweryfikuj akceptację płatności: nie każda karta prepaid sprawdzi się przy subskrypcjach czy rezerwacjach.
- Oceń poziom kontroli: aplikacja mobilna, historia operacji, limity, blokada karty.
- Zwróć uwagę na przewalutowanie: to ważne przy wyjazdach i zakupach zagranicznych.
Co warto zapamiętać o karcie prepaid?
Karta prepaid to proste narzędzie do płacenia środkami wpłaconymi z góry. Jej największą zaletą jest kontrola: nie wydasz więcej, niż wcześniej zasilisz, a to ułatwia budżetowanie i ogranicza skutki nieuprawnionego użycia karty.
Nie będzie jednak najlepszym wyborem dla każdego. Jeśli zależy Ci na pełnej bankowości, szerokiej akceptacji przy rezerwacjach i wygodzie codziennych rozliczeń, klasyczna karta debetowa lub kredytowa może okazać się praktyczniejsza. Z kolei prepaid wygrywa tam, gdzie liczy się limit, prostota i oddzielenie pieniędzy na konkretny cel.
Sprawdź najpopularniejsze telefony komórkowe w 2026 roku:
Źródła
- https://nbp.pl/
- https://www.knf.gov.pl/
- https://www.gov.pl/web/finanse
- https://www.uokik.gov.pl/
- https://www.bankier.pl/
Podsumowanie artykułu
- Karta prepaid działa na zasadzie przedpłaty. Najpierw zasilasz ją określoną kwotą, a później płacisz tylko do wysokości dostępnego salda. Dzięki temu nie korzystasz z debetu ani limitu kredytowego.
- Największą zaletą prepaidu jest kontrola wydatków i ograniczenie ryzyka. To dobre rozwiązanie do zakupów online, dla dziecka, na wyjazd albo do wydatków służbowych. W razie problemu narażone są zwykle tylko środki, które wcześniej trafiły na kartę.
- Przed wyborem trzeba sprawdzić opłaty i zakres działania karty. Istotne są koszty wydania, obsługi, wypłat z bankomatu i przewalutowania. Warto też upewnić się, czy dana karta będzie akceptowana w usługach, z których chcesz korzystać.